

Honest - Kartu Kredit & QRIS
oleh Honest Financial Technologies
4,8
- Keamanan
- 100% Safe
- Kategori
- Keuangan
- Rating
- 4,8
- Harga
- Free
- Unduh
- 1.00M
Aplikasi ini aman, tepercaya, gratis untuk dipasang, dan menawarkan unduhan cepat tanpa risiko atau malware.
Tangkapan Layar
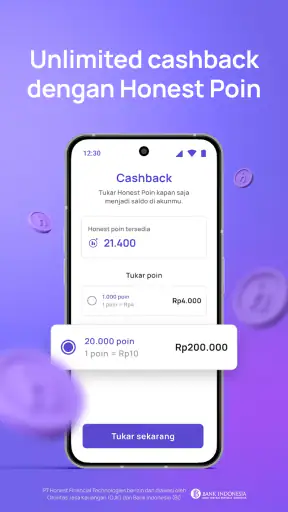
 Analisis oleh Getfullapps
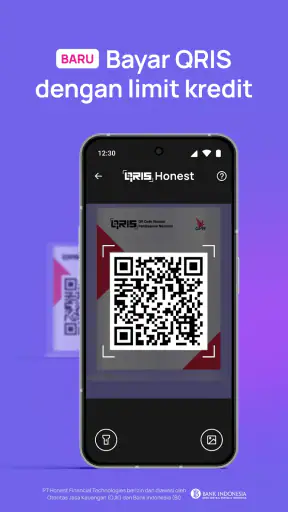
Di rumah dengan beberapa orang dewasa, pembayaran sehari-hari sering dilakukan oleh siapa pun yang sedang dekat dengan kasir: satu orang membeli makan, orang lain mengambil kebutuhan dapur. Saya melihat Honest - Kartu Kredit & QRIS sebagai aplikasi keuangan yang mencoba membuat kredit terasa lebih dekat dengan kebiasaan pembayaran sehari-hari. Fokusnya bukan sekadar mengajukan kartu, tetapi menghubungkan limit kredit dengan pembayaran QRIS. Bagi saya, pendekatan ini menarik karena QRIS sudah menjadi pilihan praktis di banyak situasi, sementara kartu kredit biasanya terasa lebih formal dan kurang spontan.
Aplikasi dari Honest Financial Technologies ini tersedia gratis dan ditujukan untuk pengguna berusia minimal 3+. Di Google Play, reputasinya juga terlihat kuat: rata-ratanya 4,8 dari sekitar 167 ribu rating, dengan lebih dari 1 juta pemasangan. Angka tersebut belum tentu menjamin pengalaman setiap orang akan sama, tetapi cukup memberi gambaran bahwa produknya sudah digunakan secara luas, bukan layanan yang baru muncul kemarin.
Bagaimana kondisi Honest saat ini?
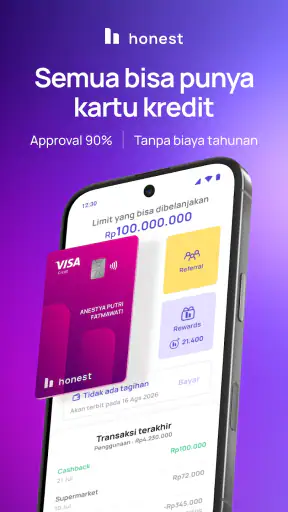
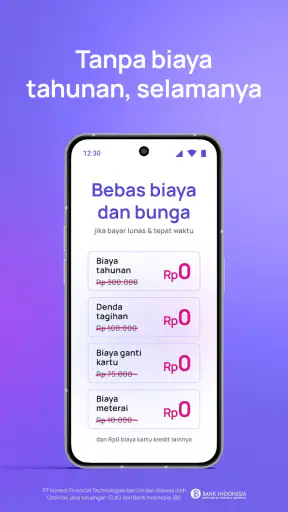
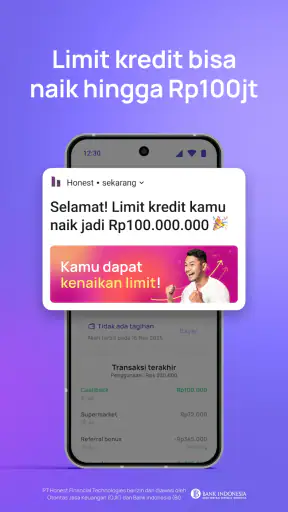
Saat saya menilainya sebagai produk keuangan, daya tarik utamanya ada pada kombinasi limit sampai Rp100 juta, biaya tahunan Rp0, dan kemampuan membayar melalui QRIS menggunakan kredit. Tiga hal ini membuatnya berbeda dari aplikasi pembayaran biasa. Dompet digital mengharuskan saya mengisi saldo lebih dulu, sedangkan kartu kredit tradisional biasanya dipakai melalui kartu fisik, nomor kartu, atau jaringan pembayaran tertentu. Honest mencoba menempatkan kredit di jalur pembayaran yang lebih sederhana.
Namun, kemudahan membayar bukan berarti kredit menjadi uang gratis. Setiap transaksi tetap perlu diperlakukan sebagai kewajiban yang harus dilunasi sesuai ketentuan akun. Saya justru menyarankan pengguna baru memulai dengan nominal kecil, lalu mengamati bagaimana tagihan dan tanggal pembayaran terasa dalam rutinitas bulanan. Cara ini lebih aman daripada langsung memakai seluruh limit hanya karena angka yang tersedia terlihat besar.
Dalam pemakaian sehari-hari, skenarionya cukup mudah dibayangkan. Saya sedang membeli makan di tempat yang hanya menampilkan kode QRIS. Dengan aplikasi pembayaran biasa, saya memerlukan saldo yang cukup. Dengan Honest, transaksi dapat diarahkan ke kredit, sehingga saya tidak perlu memindahkan uang terlebih dahulu. Ini berguna ketika arus kas sedang menunggu gajian, tetapi hanya jika saya sudah punya rencana pelunasan yang jelas.
Fitur semacam ini juga dapat membantu orang yang ingin memisahkan pengeluaran rutin dari saldo rekening utama. Misalnya, pembelian kebutuhan rumah tangga bisa dilakukan lewat kredit, lalu dicatat sebagai kewajiban yang harus diselesaikan pada periode berikutnya. Meski begitu, saya tidak akan memakai pola ini untuk menutup pengeluaran yang terus-menerus lebih besar daripada pemasukan. Kredit paling berguna sebagai alat pengaturan waktu pembayaran, bukan sebagai solusi untuk defisit bulanan.
Mengatur batas saat ponsel dipakai bersama
Dalam rumah tangga, ponsel kadang dipinjam pasangan atau anggota keluarga untuk mencari alamat, memesan sesuatu, atau sekadar melihat layar. Itu tidak berarti akun keuangan sebaiknya diperlakukan sebagai akun bersama. Saya akan menjaga batas yang jelas: hanya pemegang akun yang memahami transaksi, limit, dan kewajiban yang sebaiknya mengoperasikan pembayaran kredit. Jangan menyerahkan ponsel yang sudah terbuka begitu saja ketika aplikasi keuangan masih tampil di layar.
Artikel Berikutnya untuk Dijelajahi

Hill Climb Racing: Menjaga Keseimbangan di Ambang Terbalik

X (Sebelumnya Twitter): Kabar Terbentuk Langsung di Linimasa

Amazon Shopping Paling Berguna Saat Anda Tahu yang Dicari

Di 8 Ball Pool, Komunitas Terbentuk dari Tantangan dan Persaingan

Uber Mengatur Cara Kota Bergerak

Facebook Makin Menyatu dengan Ponsel, tetapi Tetap Menuntut Perhatian
Jika beberapa orang dewasa ingin menggunakan kredit untuk belanja rumah, cara yang lebih tertib adalah menyepakati siapa yang membayar dan bagaimana transaksi dicatat, bukan berbagi akses tanpa aturan. Misalnya, satu orang melakukan pembayaran QRIS, lalu mengirimkan nominal dan tujuan pembelian ke catatan rumah tangga yang sudah biasa dipakai. Ini mencegah transaksi kecil seperti bahan sarapan atau ongkos antar menjadi sulit dikenali ketika tagihan ditinjau kemudian.
Saya juga akan berhati-hati ketika ponsel dipinjam oleh anak. Label usia aplikasi bukan izin bagi anak untuk membuat keputusan kredit; pembayaran dan pengelolaan akun tetap urusan orang dewasa. Untuk belanja keluarga, orang dewasa dapat mengurus transaksi sendiri dan menjelaskan anggarannya secara terpisah. Dengan begitu, kemudahan QRIS tidak mengaburkan siapa yang bertanggung jawab atas penggunaan kredit.
Pengalaman untuk pengguna baru
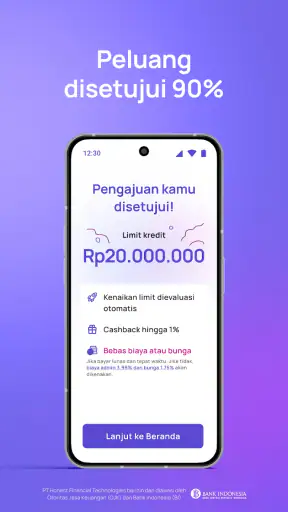
Hal pertama yang perlu dipahami calon pengguna adalah bahwa persetujuan dan limit bukan sesuatu yang sebaiknya dianggap otomatis. Ringkasan produknya menyebut tingkat approval 90%, tetapi saya tetap akan menganggap proses penilaian sebagai bagian penting dari pengajuan. Kelayakan, limit yang diberikan, dan pengalaman setelah disetujui dapat berbeda antar pengguna.
Saya menyarankan menyiapkan data pribadi dengan teliti dan membaca setiap keterangan sebelum menyelesaikan pengajuan. Kesalahan kecil pada informasi dapat membuat proses terasa lebih lambat atau memerlukan pemeriksaan ulang. Untuk aplikasi keuangan, beberapa menit tambahan untuk memeriksa nama, nomor telepon, serta informasi pendukung jauh lebih baik daripada terburu-buru lalu harus memperbaiki data.
Setelah akun siap digunakan, jangan langsung menguji limit dengan pembelian besar. Saya akan memulai dari satu atau dua transaksi QRIS yang memang sudah ada dalam anggaran. Dari sana, pengguna bisa membangun kebiasaan memeriksa riwayat transaksi dan memahami bagaimana pembelian tercatat. Langkah ini terdengar sederhana, tetapi sering menjadi pembeda antara penggunaan kredit yang terkontrol dan penggunaan yang terasa tiba-tiba membebani.
Nilai praktis lain muncul bagi orang yang jarang membawa dompet fisik. Jika merchant menerima QRIS, pembayaran dapat dilakukan dari ponsel tanpa mencari kartu. Ini lebih ringkas daripada kartu kredit biasa, terutama untuk pembelian kecil di kedai, toko lingkungan, atau layanan yang menampilkan kode QR. Di sisi lain, manfaatnya tetap bergantung pada penerimaan QRIS dan koneksi internet pada saat transaksi.
Perubahan versi dan arah perkembangan produk
Versi yang tercantum saat ini adalah 3.1055.0, sedangkan aplikasi ini dirilis pada 6 Juni 2022. Jarak antara versi awal dan versi sekarang menunjukkan bahwa produknya telah melewati banyak tahap pengembangan. Saya membaca hal ini sebagai tanda bahwa Honest terus memelihara aplikasinya, bukan membiarkannya berhenti pada bentuk peluncuran awal.
Meski begitu, nomor versi saja tidak cukup untuk menyimpulkan bahwa semua bagian pengalaman sudah sempurna. Pembaruan dapat memperbaiki alur tertentu, menyesuaikan tampilan, atau menjaga kompatibilitas sistem, tetapi pengguna tetap perlu menilai hal yang paling penting bagi dirinya: apakah transaksi mudah dipahami, apakah informasi tagihan jelas, dan apakah proses pembayaran berjalan sesuai harapan.
Bagi pengguna lama, perubahan versi biasanya paling berarti ketika tidak mengganggu kebiasaan yang sudah terbentuk. Saya akan memperhatikan apakah menu transaksi tetap mudah ditemukan, apakah notifikasi masih membantu, dan apakah detail kewajiban ditampilkan tanpa membuat pengguna harus menebak. Dalam aplikasi kredit, perubahan kecil pada penempatan tanggal atau jumlah tagihan bisa berdampak besar bila membuat orang melewatkan informasi penting.
Pengguna yang baru memasang aplikasi sebaiknya tidak hanya melihat promosi limit atau pembayaran QRIS. Saya akan memeriksa seluruh alur setelah masuk: bagaimana transaksi ditampilkan, bagaimana pengingat muncul, dan bagian mana yang harus dibuka untuk memahami kewajiban. Ukuran kualitas aplikasi kredit bukan hanya seberapa cepat transaksi disetujui, tetapi seberapa sulit pengguna salah memahami tagihannya.
Dampaknya bagi pengguna yang sudah memakai Honest
Untuk pengguna lama, perkembangan aplikasi semestinya membuat pengelolaan akun lebih mudah, bukan sekadar menambah kemampuan baru. Jika seseorang sudah terbiasa membayar dengan QRIS melalui kredit, manfaat terbesar dari pembaruan adalah konsistensi: transaksi tetap dapat dilacak, informasi akun tetap mudah ditemukan, dan proses pembayaran tidak berubah secara membingungkan.
Saya menyarankan pengguna lama menjadikan aplikasi sebagai tempat pemeriksaan rutin, bukan hanya alat ketika hendak membayar. Luangkan waktu untuk melihat transaksi setelah pembelian, terutama bila dalam satu hari ada beberapa pembayaran QRIS. Kebiasaan ini membantu membedakan pengeluaran yang memang direncanakan dari transaksi kecil yang sering terasa tidak penting tetapi dapat menumpuk.
Ada juga trade-off yang perlu diperhatikan. Pembayaran QRIS dengan kredit terasa lebih fleksibel daripada menunggu saldo tersedia, tetapi fleksibilitas itu dapat mengaburkan batas anggaran. Saat memakai uang dari rekening, saldo berkurang seketika dan batasnya terlihat jelas. Saat memakai kredit, rasa “masih bisa membayar” dapat membuat pengeluaran melampaui rencana. Karena itu, saya akan mencatat transaksi kredit dalam anggaran pada hari yang sama, bukan menunggu tagihan datang.
Untuk keluarga yang ingin membagi belanja, saya akan menambahkan kebiasaan singkat setelah transaksi: tulis siapa yang membeli, untuk keperluan apa, dan apakah pengeluaran itu masuk anggaran bersama atau pribadi. Catatan sederhana di luar aplikasi pun cukup jika konsisten. Tujuannya bukan membuat proses belanja menjadi rumit, melainkan menghindari salah paham ketika satu orang melihat tagihan dan tidak mengenali pembelian yang dilakukan anggota keluarga lain.
Untuk pemilik usaha kecil atau pekerja lepas, aplikasi ini mungkin berguna ketika pemasukan datang tidak bersamaan dengan kebutuhan operasional. Namun, saya tidak akan mencampur transaksi pribadi dan pekerjaan tanpa pencatatan terpisah. Pembayaran QRIS yang praktis dapat membuat semua pengeluaran terlihat sama, padahal kebutuhan bisnis dan kebutuhan pribadi memiliki batas anggaran yang berbeda.
Orang yang sering bepergian juga bisa menghargai kenyamanan pembayaran dari ponsel, tetapi tetap perlu menyiapkan alternatif. QRIS tidak selalu menjadi pilihan di setiap lokasi, dan transaksi digital bergantung pada ponsel yang aktif serta jaringan yang memadai. Kartu fisik atau metode pembayaran lain masih masuk akal sebagai cadangan, terutama dalam perjalanan panjang.
Di mana Honest lebih unggul daripada alternatif biasa?
Dibandingkan dompet digital, keunggulan Honest ada pada akses ke kredit tanpa harus mengisi saldo terlebih dahulu. Dompet digital tetap lebih cocok bagi orang yang ingin membatasi pengeluaran secara ketat karena saldo yang tersedia menjadi batas alami. Jika saya sedang melatih disiplin anggaran atau ingin menghindari utang, memakai uang yang sudah ada di dompet digital bisa menjadi pilihan yang lebih aman.
Dibandingkan kartu kredit konvensional, pembayaran QRIS menawarkan pengalaman yang lebih langsung untuk merchant yang tidak menyediakan mesin kartu. Saya tidak perlu memastikan ada slot kartu atau membawa kartu fisik. Ini membuatnya terasa relevan untuk transaksi harian yang kecil dan cepat, bukan hanya pembelian bernilai besar.
Namun, kartu kredit tradisional dapat lebih sesuai bagi pengguna yang membutuhkan penerimaan luas, terutama ketika merchant tidak menyediakan QRIS atau ketika transaksi memerlukan kartu fisik. Produk konvensional juga mungkin terasa lebih familiar bagi orang yang sudah memiliki sistem pencatatan dan pembayaran sendiri. Jadi, saya tidak melihat Honest sebagai pengganti mutlak semua kartu kredit atau dompet digital; kekuatannya justru berada di persimpangan keduanya.
Hal lain yang membedakannya adalah biaya tahunan Rp0. Ini mengurangi satu jenis biaya kepemilikan yang biasanya dipertimbangkan saat memilih kartu. Tetap saja, saya tidak akan menjadikan biaya tahunan sebagai satu-satunya dasar keputusan. Pengguna perlu memahami biaya lain yang mungkin berkaitan dengan penggunaan kredit, keterlambatan, atau ketentuan transaksi melalui aplikasi sebelum menjadikannya alat pembayaran utama.
Keterbatasan dan bagian yang perlu diperiksa
Keterbatasan paling nyata adalah risiko perilaku, bukan sekadar teknis. Pembayaran QRIS yang cepat dapat membuat transaksi terasa seperti pembayaran biasa, padahal sumber dananya adalah kredit. Bagi orang yang mudah berbelanja impulsif, pengalaman yang lancar justru dapat menjadi masalah. Saya akan menyarankan mereka memakai limit kecil secara sadar dan memeriksa transaksi setiap selesai berbelanja.
Pengguna yang menginginkan kontrol anggaran berbasis saldo mungkin tidak merasa nyaman dengan sistem ini. Mereka mungkin lebih cocok menggunakan rekening terpisah atau dompet digital yang diisi sesuai anggaran mingguan. Honest lebih menarik bagi orang yang membutuhkan keluwesan waktu pembayaran dan mampu menjaga disiplin, bukan bagi siapa saja yang ingin menghilangkan risiko pengeluaran.
Ketergantungan pada QRIS juga perlu dipahami. Jika kode QR rusak, merchant mengalami gangguan, jaringan buruk, atau ponsel bermasalah, pembayaran dapat tertunda. Saya akan membawa metode cadangan ketika transaksi benar-benar penting. Aplikasi ini mempermudah satu jalur pembayaran, tetapi tidak menghapus kebutuhan untuk memiliki rencana kedua.
Aspek lain yang perlu diperhatikan adalah pemahaman terhadap tagihan. Saya tidak akan puas hanya dengan melihat limit yang tersisa. Limit bukan ukuran kemampuan membayar. Yang lebih penting adalah jumlah kewajiban yang sudah dibuat, kapan harus diselesaikan, dan apakah jumlah tersebut masih sesuai dengan pemasukan. Inilah alasan saya menganggap tampilan riwayat dan detail tagihan sama pentingnya dengan proses pembayaran.
Rating tinggi dan jumlah pengguna yang besar dapat meningkatkan kepercayaan awal, tetapi tidak menggantikan pemeriksaan pribadi. Setiap orang memiliki pola pengeluaran, kondisi pemasukan, dan toleransi risiko yang berbeda. Saya akan menganggap reputasi aplikasi sebagai alasan untuk mencoba dengan hati-hati, bukan alasan untuk menggunakan kredit tanpa batas.
Hal yang sebaiknya dipantau ke depan
Saya akan memperhatikan apakah pengembangan berikutnya terus membuat informasi kredit lebih transparan. Pengguna perlu melihat transaksi, kewajiban, dan pengingat dengan bahasa yang mudah dipahami. Fitur baru akan bernilai jika membantu orang mengambil keputusan, bukan hanya membuat aplikasi terlihat lebih ramai.
Saya juga akan melihat bagaimana pengalaman pembayaran QRIS dipertahankan ketika aplikasi berkembang. Jalur pembayaran yang sering dipakai harus tetap cepat ditemukan, sementara detail penting tidak boleh tersembunyi di balik terlalu banyak menu. Untuk produk keuangan, kesederhanaan bukan berarti mengurangi informasi; kesederhanaan berarti informasi penting hadir pada saat yang tepat.
Bagi pengguna lama, pembaruan yang paling saya harapkan adalah peningkatan kejelasan dan stabilitas. Bagi pengguna baru, saya akan menilai apakah aplikasi membantu mereka memahami konsekuensi kredit sejak awal, bukan hanya mendorong mereka menyelesaikan pendaftaran. Perkembangan produk yang baik seharusnya membuat penggunaan lebih bertanggung jawab, bukan sekadar lebih cepat.
Keputusan untuk rumah tangga yang ingin tetap tertib
Untuk menjawab pertanyaan praktis tentang siapa yang sebaiknya mencoba, saya akan memilih orang dewasa yang sering bertransaksi di merchant QRIS, memahami cara kerja kredit, dan terbiasa menyisihkan waktu untuk mencocokkan pengeluaran dengan anggaran. Pengguna yang pemasukan bulanannya berubah-ubah masih mungkin merasa terbantu, tetapi perlu lebih berhati-hati: tentukan batas belanja berdasarkan uang yang realistis untuk dilunasi, bukan berdasarkan limit yang tersedia.
Sebaliknya, saya akan menyarankan menunda penggunaan jika seseorang sedang kesulitan membayar kewajiban yang ada, cenderung membeli sesuatu hanya karena pembayaran terasa mudah, atau tidak punya kebiasaan memeriksa transaksi. Dalam keadaan itu, kartu debit atau dompet digital dengan saldo yang sengaja dibatasi memberi sinyal pengeluaran yang lebih jelas. Menunggu sampai kondisi anggaran lebih tertata bukan berarti kehilangan kesempatan; itu pilihan yang masuk akal untuk menjaga kredit tetap terkendali.
Untuk rumah tangga, kesepakatan sebelum memakai akun juga lebih berguna daripada mengandalkan ingatan. Tentukan apakah pembelian rumah dicatat sebagai pengeluaran bersama, siapa yang memasukkan catatan, dan kapan catatan itu diperiksa. Bila kedua orang dewasa memiliki akun masing-masing, jangan menganggap transaksi satu akun otomatis terlihat atau dipahami oleh yang lain. Koordinasi perlu dilakukan lewat cara yang memang disepakati bersama, bukan asumsi bahwa semua orang melihat informasi yang sama.
Pada akhirnya, Honest cocok untuk saya rekomendasikan kepada orang yang sering memakai QRIS, ingin memiliki pilihan kredit yang praktis, dan sanggup mencatat pengeluaran secara disiplin. Limit besar dan biaya tahunan Rp0 memang menarik, tetapi manfaat sebenarnya muncul ketika pengguna hanya memakai kredit untuk kebutuhan yang sudah direncanakan. Jika Anda lebih nyaman dengan batas saldo yang tegas, dompet digital atau kartu debit mungkin tetap menjadi pilihan yang lebih sehat.
Dengan versi 3.1055.0, basis pengguna yang luas, serta fokus pada kredit dan QRIS, aplikasi ini terasa matang untuk dicoba secara bertahap. Saya akan memulainya dengan transaksi kecil, membaca setiap informasi tagihan, dan menetapkan batas pribadi yang lebih rendah daripada limit yang diberikan. Honest paling berguna ketika dipakai sebagai alat pembayaran yang terencana, bukan sebagai tambahan uang belanja.
Kelebihan
- Pengajuan kartu kredit dapat dilakukan langsung melalui aplikasi.
- QRIS memudahkan pembayaran di banyak merchant tanpa uang tunai.
- Riwayat transaksi membantu memantau pengeluaran dengan lebih rapi.
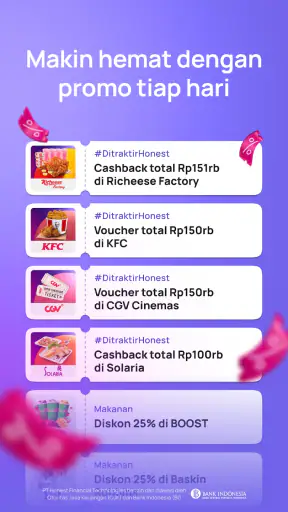
- Tersedia berbagai promo dan cashback untuk transaksi tertentu.
- Notifikasi transaksi membantu mendeteksi aktivitas pembayaran dengan cepat.
Kekurangan
- Persetujuan kartu kredit tetap bergantung pada penilaian dan verifikasi data.
- Promo memiliki syarat, periode, dan merchant yang perlu diperhatikan.
- Sebagian fitur mungkin memerlukan koneksi internet yang stabil.
- Pengguna perlu memahami biaya, bunga, dan denda sebelum memakai kartu.
- Ketersediaan layanan dapat berbeda sesuai wilayah dan status akun.
FAQ untuk Honest - Kartu Kredit & QRIS
Apa itu aplikasi Honest - Kartu Kredit & QRIS?
Honest adalah aplikasi layanan finansial yang menyediakan kartu kredit dan fitur pembayaran menggunakan QRIS dalam satu platform. Melalui aplikasi ini, pengguna dapat mengajukan atau mengelola kartu, memantau transaksi, melihat tagihan, serta melakukan pembayaran di merchant yang mendukung QRIS. Sebelum mendaftar, pastikan Anda memahami syarat penggunaan, biaya, limit, dan ketentuan kredit yang berlaku.
Apakah semua orang bisa mengajukan kartu kredit Honest?
Tidak semua pengguna otomatis dapat memperoleh kartu kredit Honest. Pengajuan biasanya harus memenuhi persyaratan tertentu, seperti batas usia, identitas yang valid, nomor ponsel aktif, serta informasi pekerjaan atau penghasilan. Persetujuan dan jumlah limit ditentukan berdasarkan proses verifikasi dan penilaian kredit. Karena itu, mengisi data dengan benar dan lengkap sangat penting agar proses pengajuan berjalan lancar.
Bagaimana cara menggunakan QRIS di aplikasi Honest?
Untuk menggunakan QRIS, pengguna dapat memilih fitur pembayaran QRIS di aplikasi, kemudian memindai kode QR merchant atau menampilkan kode pembayaran jika tersedia. Setelah memeriksa nama merchant dan nominal transaksi, pembayaran dapat dikonfirmasi melalui metode yang didukung akun. Pastikan koneksi internet stabil dan jangan menyetujui transaksi sebelum detail pembayaran benar-benar sesuai.
Apakah penggunaan Honest dikenakan biaya atau bunga?
Biaya dan bunga dapat berbeda tergantung produk, jenis transaksi, periode pembayaran, serta ketentuan yang ditampilkan dalam aplikasi atau perjanjian pengguna. Kartu kredit biasanya memiliki informasi mengenai biaya administrasi, denda keterlambatan, bunga, dan kemungkinan biaya lainnya. Sebelum memakai fasilitas kredit, baca ringkasan biaya secara teliti agar tidak terjadi kesalahpahaman saat tagihan diterbitkan.
Apakah aplikasi Honest aman untuk menyimpan data dan melakukan transaksi?
Honest menggunakan proses verifikasi dan fitur keamanan aplikasi untuk membantu melindungi akun serta transaksi pengguna. Namun, keamanan juga bergantung pada kebiasaan pengguna. Gunakan kata sandi atau PIN yang kuat, jangan membagikan kode OTP, hindari memasukkan data melalui tautan mencurigakan, dan segera hubungi dukungan resmi jika menemukan aktivitas tidak dikenal. Unduh aplikasi hanya dari toko aplikasi resmi.

Honest - Kartu Kredit & QRIS
Situs ini menyediakan informasi independen tentang aplikasi pihak ketiga dan tidak berafiliasi dengan, atau dimiliki, dikembangkan, maupun didistribusikan oleh, pemilik atau pengembang aplikasi apa pun yang ditampilkan di sini. Nama aplikasi, logo, dan merek dagang adalah milik masing-masing pemiliknya. Detail developer disediakan sebagai referensi; silakan hubungi developer secara langsung melalui info@honestbank.com, kunjungi https://honest.co.id, atau baca https://www.honest.co.id/privacy-policy mereka.










